把关税变成可谈判的变量:中国出口商申请美国301豁免的完整路线图
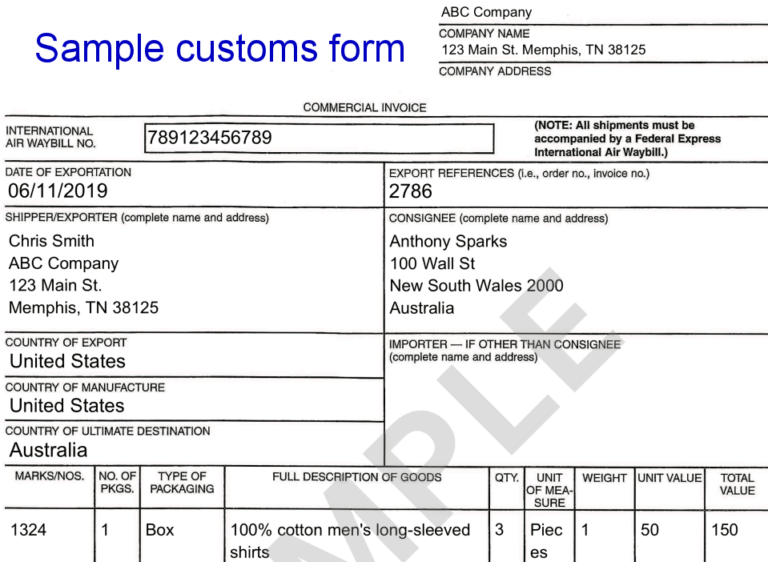
Photo: customs tariff documents shipping containers port, via myinternationalshopping.com
对许多中国制造商而言,美国进口关税常被视为一道无法逾越的成本高墙——报价时加进去,收货时认下来。但宁波一家生产精密紧固件的企业用事实证明,这道墙上有门:通过主动申请301条款豁免,他们每年合法节省超过40万美元的关税支出。
关税体系的基本逻辑:先弄清钱从哪里扣
美国进口关税的第一层是HTS(协调关税表)编码。每一件商品在进入美国海关系统时,都会被赋予一个10位数的HTS编码,这个编码直接决定了基础税率。编码归类错误是许多中国出口商的隐形损失源——同样的产品,归入不同编码,税率可能相差数倍。
第二层是2018年以来陆续加征的301条款关税。根据美国贸易代表办公室(USTR)公布的多轮清单,大量原产于中国的产品被加征7.5%至25%不等的额外关税。值得注意的是,USTR设有豁免机制,符合条件的进口商可以为特定HTS编码申请排除。
豁免申请的四个关键步骤
**第一步:确认产品的HTS编码归属。**建议与美国进口商合作,聘请持有执照的美国报关行进行预归类。归类不确定时,可向美国海关申请具有约束力的裁定,这一步的花费远低于归类错误后的补税与罚款。
**第二步:核对USTR豁免清单。**USTR会不定期开放豁免窗口,并公布已获批的HTS编码列表。如果您的产品编码已在列表中,进口商可直接使用,无需另行申请。定期查阅USTR官网,或委托美国律所监控清单更新,是许多出口商忽略的低成本动作。
**第三步:提交排除申请。**当USTR开放公众意见征询期时,进口商或其代理可以提交豁免申请。申请材料需要回答三个核心问题:该产品是否主要在中国以外生产?加征关税是否会对申请人或其他利益方造成严重经济损害?该产品是否具有战略重要性或与'中国制造2025'相关产业关联?
**第四步:申请追溯退税。**即使豁免获批,已缴纳的关税也不会自动退回。进口商需通过报关代理提交PSC(Post-Summary Correction)或正式索赔,追回此前多缴的税款,追缴期通常为两年。
浙江工厂的实战复盘
前文提到的宁波紧固件企业,其产品最初被归入加征25%关税的清单。管理层没有选择简单涨价转嫁,而是做了三件事:
其一,聘请美国报关律师重新审视HTS归类,发现产品因表面处理工艺差异,可归入税率较低的邻近编码,仅此一项便降低了基础税率。
其二,在USTR开放豁免窗口时,联合三家美国客户共同提交排除申请。申请书中附上了详细的产能数据、替代来源分析以及美国客户因关税导致的订单转移说明——事实证明,来自美国本土买家的支持信函是获批的重要加分项。
其三,建立关税档案管理制度,将所有报关单据、归类依据、豁免批复文件电子化存档,确保追溯退税时资料齐全。
常见被拒原因与应对
根据多位美国贸易律师的实务观察,豁免申请被拒多源于以下情况:申请理由笼统,缺乏量化的经济损害数据;未证明产品在中国以外难以获得替代供应;申请主体与实际进口商关系不清;以及错过意见征询的时间窗口。应对之道在于提前准备——将关税管理纳入日常合规体系,而非等到成本压力爆发才临时抱佛脚。
结语:从被动买单到主动规划
关税豁免不是灰色操作,而是美国贸易法规体系内的正规渠道。对中国出口商而言,真正的门槛不是流程复杂,而是意识缺位。当您的竞争对手还在把关税原封不动地写进报价单时,主动申请豁免的企业已经悄然拉开了利润差距。建议每一家以美国为目标市场的工厂,都将HTS归类审查与豁免监控列入年度合规计划——在跨境贸易中,读懂规则的人,才握有定价的主动权。